「決算書は見ているが、それをもとに説明ができない!」——今回から、そんなお悩みを抱える経営者の方に向けて「決算書の見方シリーズ」を開幕します。中小企業診断士として数多くの経営者と決算書に向き合ってきた経験をもとに、決算書を「説明できる」状態にすることを目指す本シリーズ。第1回となる今回は、シリーズ全体の狙いと、決算書を読むうえで押さえておきたい3つの実践的な視点をお伝えします。
この記事でわかること
- 決算書の見方には「目的」によっていくつもの切り口があること
- このシリーズが「読める」だけでなく「説明できる」ことを目指す理由
- 自社のビジネスモデルと決算書を結びつけて読むことの重要性
- 決算書を読む際に使える3つの実践的な視点(でこぼこ/比較/逆算)
- 今後、業種別の実在企業の決算書を使って解説していく本シリーズの進め方
目次開く閉じる
「決算書、ちゃんと見ていますか?」
こう尋ねると、ほとんどの経営者の方が「もちろん見ています」と答えます。実際、多くの経営者は決算書に一通り目を通していますし、利益が出ているか、去年より数字が良いか悪いかくらいは把握しています。
問題は「見ていない」ことではありません。私がこれまで多くの経営者の方とお話しする中で感じてきたのは、決算書を見てはいるものの、本当の意味では理解できていない方が非常に多いということです。
そして、理解が浅いまま数字を眺めているだけなので、いざその数字について「なぜこうなっているのか」を人に説明しようとすると、途端に言葉に詰まってしまうのです。
なぜ「決算書が読めない」ことが問題なのか
決算書を見てはいても、自社の言葉で説明できない。この状態が続くと、次のような場面でかなり困ります。
- 金融機関の担当者から決算内容について質問されても、税理士に確認しないと答えられない
- 買収や事業承継の話が出たとき、相手企業の決算書を見ても良し悪しの判断がつかない
- 社員やパートナーに自社の経営状況を説明する際、感覚的な話しかできない
これらに共通するのは、決算書を「毎年届く成績表」として受け取るだけで止まってしまい、数字の裏にある「自社のビジネスがどう回っているか」というストーリーと結びつけて理解できていないことです。見ているだけでは、いざという場面で語れるようにはなりません。
一番大切なのは「ビジネスモデルとの組み合わせ」
このシリーズのゴールは「ビジネスモデルと決算書を結びつけること」です。
自社のビジネスを理解する目的で決算書を読むとき、最も重要なのは、数字そのものを追うことではなく、自社のビジネスモデルと数字を結びつけて考えることです。
同じ業種であっても、薄利多売で勝負する会社もあれば、少数の高単価商品で利益を出す会社もあります。仕入れから販売までのサイクルが短い商売もあれば、長期の在庫を抱える商売もあります。こうしたビジネスモデルの違いは、必ず決算書の数字に表れます。
つまり、「自社のビジネスがどういう仕組みで利益を生むのか」を理解した上で決算書を見ると、初めて数字が「自社の話」として腹落ちするのです。逆に言えば、ビジネスモデルの理解を伴わない決算書の読み方は、どうしても表面的な知識にとどまってしまいます。
決算書の読み方は複数あるが・・・
実は、決算書の読み方の切り口は一つではありません。
投資家の読み方、金融機関の読み方、社内での読み方、M&Aの読み方・・・。
同じ数字でも複数の切り口がありますが、結局のところすべて「ビズネスモデルとの結びつけ」です。投資についても、通常のビジネスモデルとかけ離れた決算書であれば警戒すべき(逆にチャンスの場合もありますが)ですし、M&Aでも「このビジネスモデルでこの資産状況なの!?」といったことも起こりえます。
場面によって切り口を変えるのは応用的な内容ではありますが、基本は「ビジネスモデルとの結びつけ」であることは覚えておきましょう。
実際に決算書をどう見ればいいのか?3つの視点
「ビジネスモデルと結びつけて読む」と言われても、具体的に何から手をつければいいのか迷う方も多いと思います。ここでは、私が経営者の方と決算書を見るときに実際に使っている、3つのシンプルな視点をご紹介します。
①でこぼこを見る
決算書を眺めたとき、まず注目してほしいのが「明らかに突出している数字」です。ある費用だけ極端に大きい、ある年だけ利益が跳ねている、特定の資産が不自然に膨らんでいる——こうした「でこぼこ」には、必ず理由があります。
でこぼこの正体は、季節要因かもしれませんし、一時的な設備投資かもしれませんし、あるいは見過ごされていた課題のサインかもしれません。ただの入力ミスということもあり得ます。細かい数字をすべて追う必要はないので、まずは全体を見渡して、「あれ、ここだけ形が違うな」という箇所を見つけることから始めてください。
②過去や他社と比較する
上記の「でこぼこ」を見るためにも、「比較対象」が必ず必要になります。ひとつの数字だけだと、それが正しいのか問題なのか判断ができません。
比較の軸は大きく2つあります。ひとつは自社の過去との比較です。前期、前月などと並べてみることで、伸びている部分、縮んでいる部分が見えてきます。もうひとつは同業他社との比較です。同じ業種のビジネスモデルを持つ会社と並べることで、自社の数字が業界の中でどのポジションにあるのかが見えてきます。
このシリーズで業種別に実在企業の決算書を取り上げていくのも、この「比較する」感覚を養っていただくためです。
③目指す姿から逆算する
そして3つ目が、私が最も大切だと考えている視点です。
決算書は「過去の結果」を映すものですが、読み方次第で「未来への指針」にもなります。
考え方はシンプルです。自社が目指す姿——例えば「利益率をもっと高めたい」「借入に頼らない体質にしたい」「新規事業に投資できる余力を持ちたい」といった方向性を先に描きます。そのうえで、「その姿を実現しているなら、決算書の数字は本来どうなっているはずか」を逆算して考えるのです。
これは、ある意味「目指す姿との比較」とも言えます。
現状の数字と、あるべき姿の数字とのギャップが経営課題になります。決算書を「過去の成績表」としてだけでなく、「目指す姿とのギャップを測るものさし」として使えるようになると、決算書を見る目的がぐっと具体的になります。
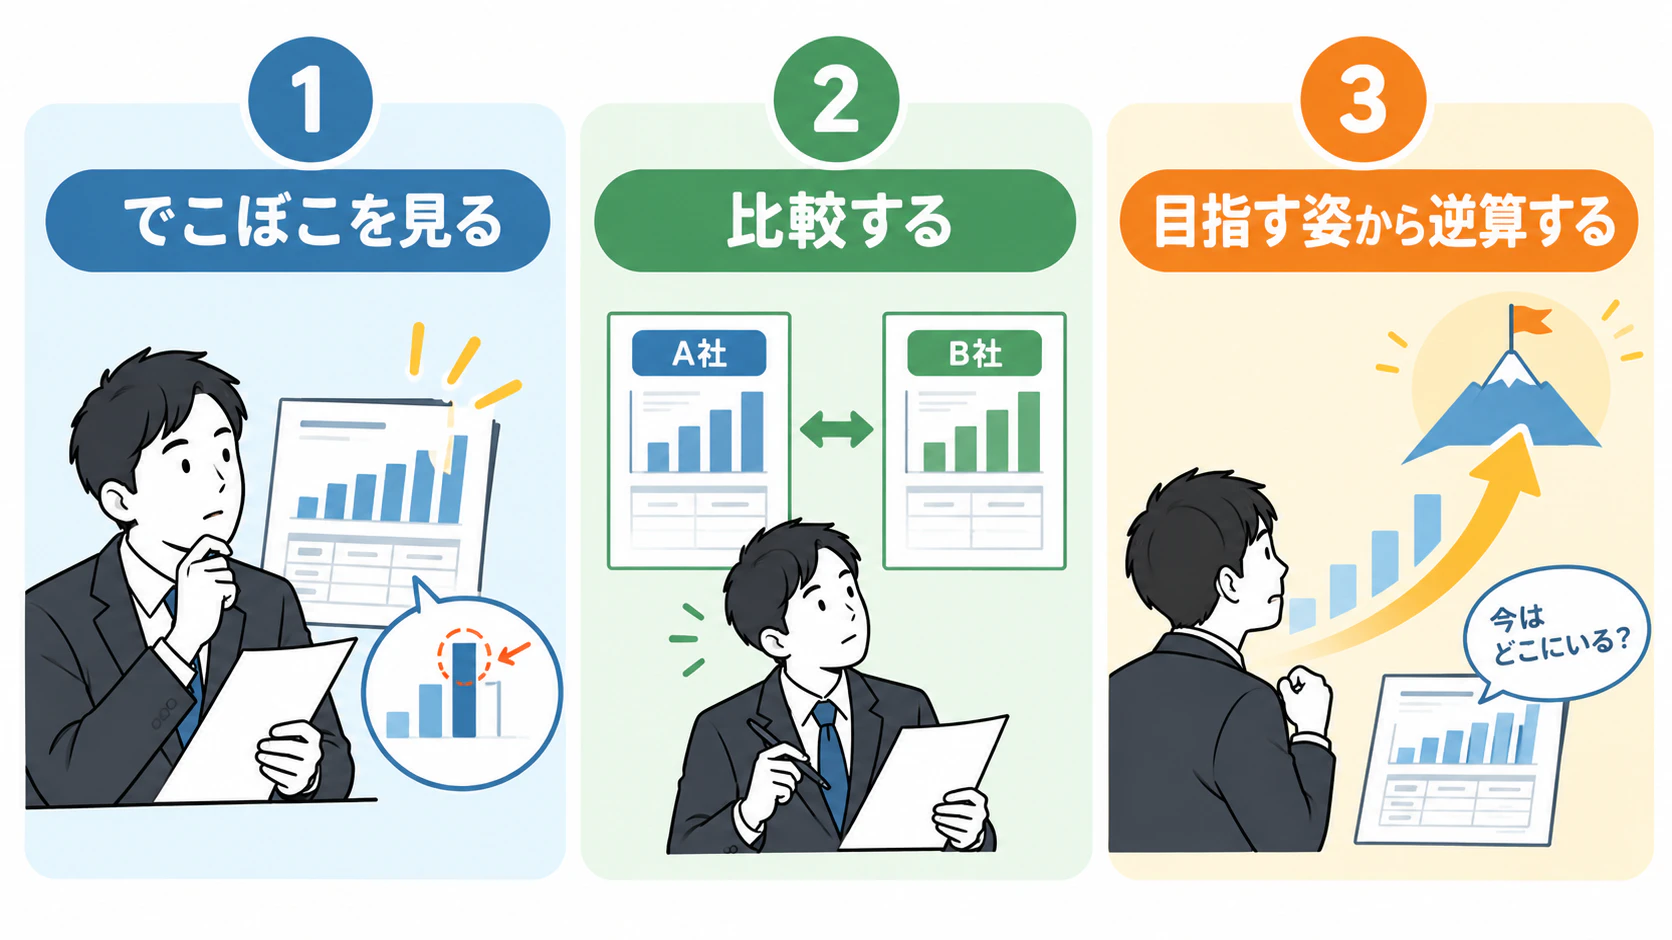
この3つの視点――でこぼこを見る、比較する、目指す姿から逆算する――を意識しながら決算書を眺めるだけで、数字の読み方が身につくのと同時に、さまざまな会社の"稼ぎ方のパターン"も自然と頭に入ってきます。決算書を読むことは、知らず知らずのうちにビジネスモデルの引き出しを増やすことでもあるのです。次回以降、実在企業の決算書を使いながら、この視点を具体的に使ってみたいと思います。
このシリーズの進め方:業種別の実在企業の決算書で解説
実際に公開されている決算書を題材に、業種ごとの代表的な企業を取り上げながら、決算書の見方を具体的に解説していきます。
業種によって、ビジネスモデルも決算書の"クセ"も大きく異なります。小売業、製造業、飲食業、サービス業など、それぞれの代表的な企業の決算書を見比べることで、「なぜこの会社はこういう数字になっているのか」を、ビジネスモデルとセットで理解できるように構成していく予定です。
抽象的な会計知識の解説ではなく、実例をベースにすることで、ご自身の会社に置き換えて考えやすい内容を目指します。
このシリーズの対象読者
このシリーズは、次のような方を主な読者として想定しています。
- 自社の決算書を、税理士任せにせず自分の言葉で説明できるようになりたい中小企業経営者
- 経営会議や社内報告で、数字の背景を語れるようになりたい管理職
- 将来的に経営やM&A、事業承継に関わる可能性があるビジネスパーソン
- 他社のビジネスモデルを自社に転用したい方
会計の専門知識がなくても読み進められる内容を心がけていきますので、「決算書は苦手」という方こそ、ぜひ次回以降も追ってみていただければと思います。
まとめ:まずは「自社のビジネスモデルとの結びつき」を意識するところから
決算書の見方には複数の切り口があり、今回のシリーズでは「自社のビジネスを理解する」という視点に絞って進めていきます。その第一歩として大切なのは、数字そのものを暗記することではなく、自社のビジネスモデルと数字をセットで捉える意識を持つことです。
次回からは、いよいよ具体的な企業の決算書を題材に、業種別のビジネスモデルと数字のつながりを解説していきます。ご自身の会社の決算書を手元に置きながら、一緒に読み進めていただけると、より実感を持って理解が深まるはずです。