会計は得意ではない、数字よりも現場が好き——そんな経営者・管理職の方ほど、実は知らないと危険な落とし穴があります。それが「売上・費用をいつ計上するか」というタイミングの問題です。「たくさん買ったから費用が増えた」その一言で経営判断を止めてしまうと、本当の原因を見逃し、黒字倒産のリスクさえ招きかねません。本記事では、建設業の社長との実際のやり取りを交えながら、経営者が最低限おさえておくべき会計の大原則を、専門用語なしでわかりやすく解説します。
この記事でわかること
- 売上・費用を計上する正しいタイミングのルール
- 「発生主義」「実現主義」「現金主義」の違いと、なぜ現金主義が使えないのか
- 「買った」と「使った」の違いが経営判断に与える影響
- 仕入が在庫(資産)になるケースと費用になるケースの見分け方
- 黒字倒産を防ぐために経営者が今日からできること
目次開く閉じる
みなさんこんにちは。中小企業診断士の春原です。
今回は、会計の大原則でありながら、経営者・管理職の方でも勘違いしている方が非常に多い「売上や費用を計上するタイミング」について解説します。
これを正しく理解していないと、「今月はたくさん稼いだはずなのに、なぜか赤字だ」「利益は出ているはずなのに手元にお金が残らない」といった経営判断のミス、最悪の場合は黒字倒産にもつながりかねません。数字を扱う管理者はもちろん、経営者にも必ず理解しておいていただきたい論点です。
なお先に断っておくと、この記事では「発生主義」「実現主義」といった会計用語の正確な定義を理解する必要はありません。専門的な話は税理士や経理担当者が知っていれば十分で、経営者・管理職の皆さんに本当に必要なのは、「ざっくりどのタイミングで計上されるものなのか」という感覚です。この感覚さえ持っていれば、数字を見たときに「あれ、おかしいな」と気づけるようになります。
「たくさん買ったから費用が増えた」は本当か?
とある建設業の社長と会議をしていたときの会話です。
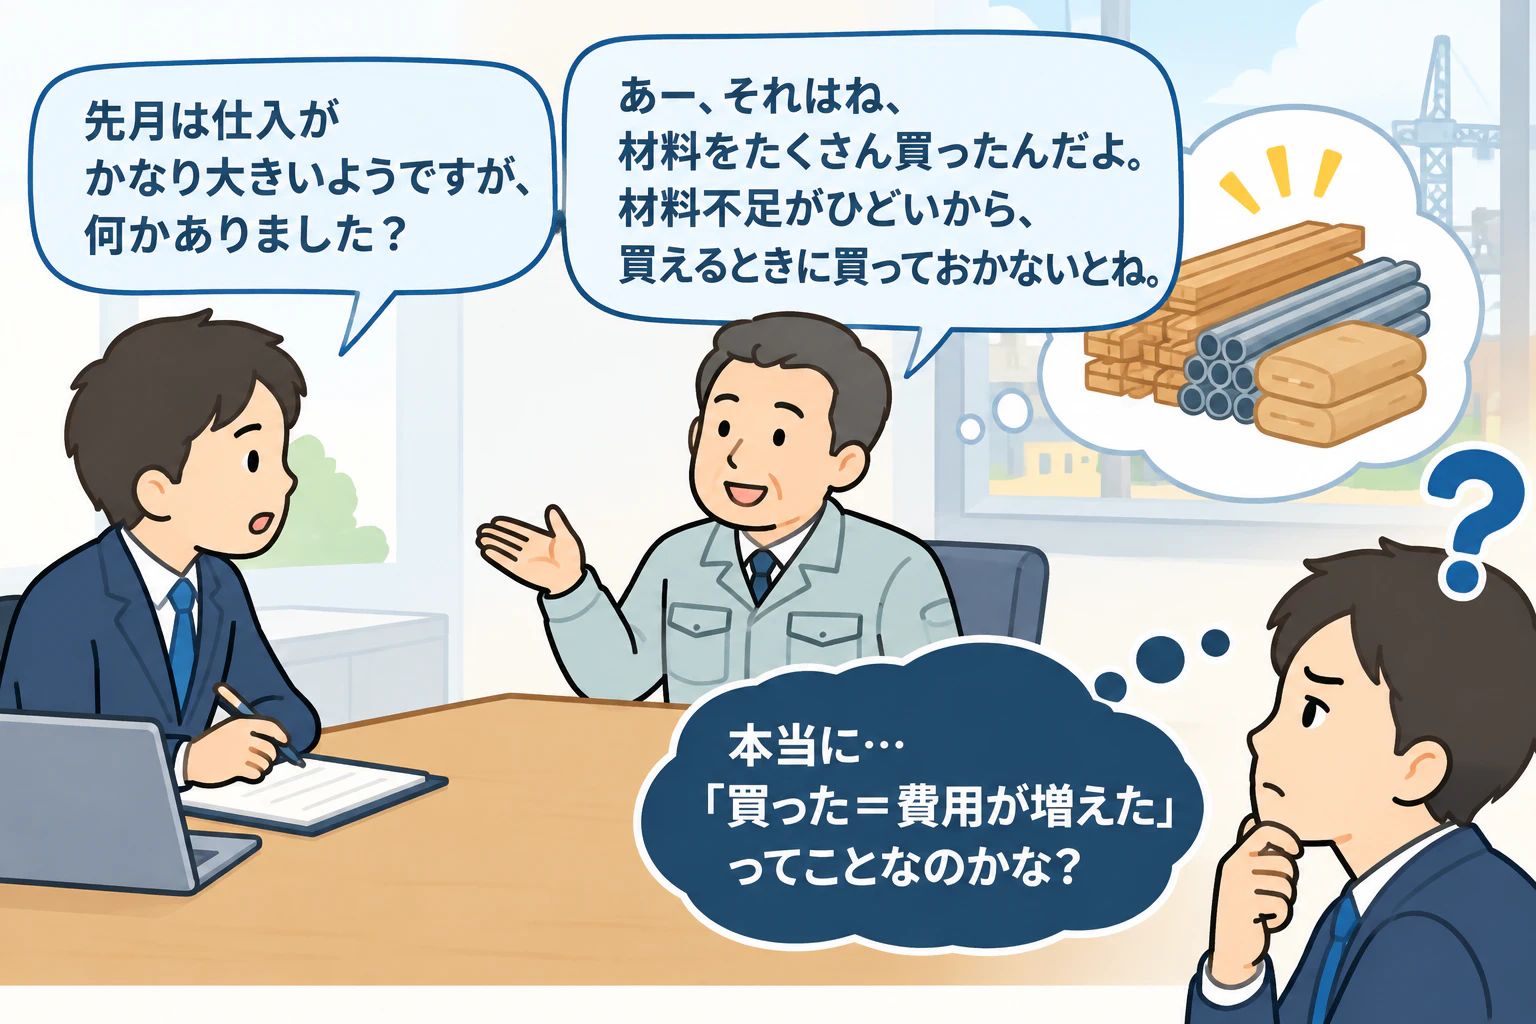
私:「先月は仕入がかなり大きいようですが、何かありました?」
社長:「あー、それはね、材料をたくさん買ったんだよ。材料不足がひどいから、買えるときに買っておかないとね。」
さて、この会話を読んで「まぁそれは仕方ないよね」と思った方は、実は大変危険な考え方をしています。
なぜ危険なのか。
それは、この社長が「買った=費用が増えた」と誤解しているからです。結論からお伝えすると、「買った」だけでは費用は増えません。この誤解を放置したまま経営を続けると、本当の原因を見誤り、対策を打つべきところで何も対策を打てなくなってしまいます。
売上・費用には「計上のタイミング」がある
「売上が上がる」「費用が上がる」と一言でいいますが、みなさんは、それが「いつ」なのか、正確に答えられるでしょうか。
- 契約したとき?
- 何かを買ったとき?
- お金を支払ったとき(あるいは受け取ったとき)?
- 受注したとき?
- モノを作ったとき?
実はここには、明確なルールが存在します。会計の世界には「発生主義」「実現主義」「現金主義」といった名前がついた考え方があるのですが、経営者として押さえておいていただきたいのは、次の2つのざっくりとしたイメージです。
- 売上は「商品・サービスの提供後」にカウントする
- 費用は「使ったとき・受け取ったとき」にカウントする
これだけです。順番に見ていきましょう。
売上をあげるタイミング
売上を上げるタイミングは、「相手に商品・サービスを提供し終わったとき」です。
よくある勘違いとして、「契約した時点」で売上が上がると考えてしまうケースがあります。これは特に営業職の方が陥りやすい勘違いでして、というのも営業ノルマが「契約金額」で設定されていることが多いためです。
たとえば、契約自体は取れたものの、製造部門のミスで商品を発送できず失注してしまった場合、これは営業担当者の責任ではありません。そのため、営業本人の実績としては「○○万円の売上獲得」とカウントされます。ただし、商品の提供はできていないわけですから、会社全体としては1円も売上が計上されていない、という状態が起こり得ます。ここに営業現場と会計上の数字のズレが生まれるのです。
費用を上げるタイミング
費用を上げるタイミングは、「仕入」と「仕入以外」で少し考え方が分かれます。
- 仕入:購入したものを「使ったとき」
- 仕入以外:相手から商品・サービスを「受け取ったとき」
仕入だけ少し特殊な扱いになりますが、これについては後ほど詳しく解説します。
絶対に覚えておきたい2つのこと
売上・費用を上げるタイミングを踏まえて、経営者・管理職の方に絶対に押さえておいていただきたいことを2つ解説します。
① 現金の出入りは一切関係ない
まず大前提として、売上・費用を計上するタイミングに、現金の出入りは一切関係ありません。
たとえば、7月31日に商品を引き渡し、入金が11月30日だった場合、これは「7月の売上」としてカウントします。もし現金を受け取ったタイミングで計上するなら「11月の売上」となりますが、これは誤りです。
「お金の動き=売上・費用」と考えてしまう方法を、会計の世界では「現金主義」と呼びますが、これは原則として認められていません。
なぜ認められていないのか。理由はシンプルで、現金の動きだけを追いかけると、実際の経営実態と決算書の数字にズレが生じてしまうからです。売上は計上されているのに現金がまだ入っていない、逆に費用として計上していないのに現金は先に出ていく——こうしたタイムラグを無視して現金だけを見ていると、「決算書上は黒字なのに、手元の現金が足りずに支払いができない」という、いわゆる黒字倒産のリスクにもつながります。
「黒字=安全」ではありません。損益(儲かっているか)と資金繰り(お金が回っているか)は、似ているようでまったく別物です。ここは経営者として、ぜひこの機会に切り離して考えるクセをつけていただきたいポイントです。
② 仕入は「使ったら」費用として計上する
「現金主義は良くない」ということは、なんとなく理解している経営者が多い印象です。しかし、この「仕入のタイミング」については、正しく理解できていない方が圧倒的に多いと思われます。
とはいえ、難しく考える必要はありません。結論はシンプルです。
仕入は「使ったら」計上する。
これだけです。
仕入の性質——なぜ他の費用と違うのか
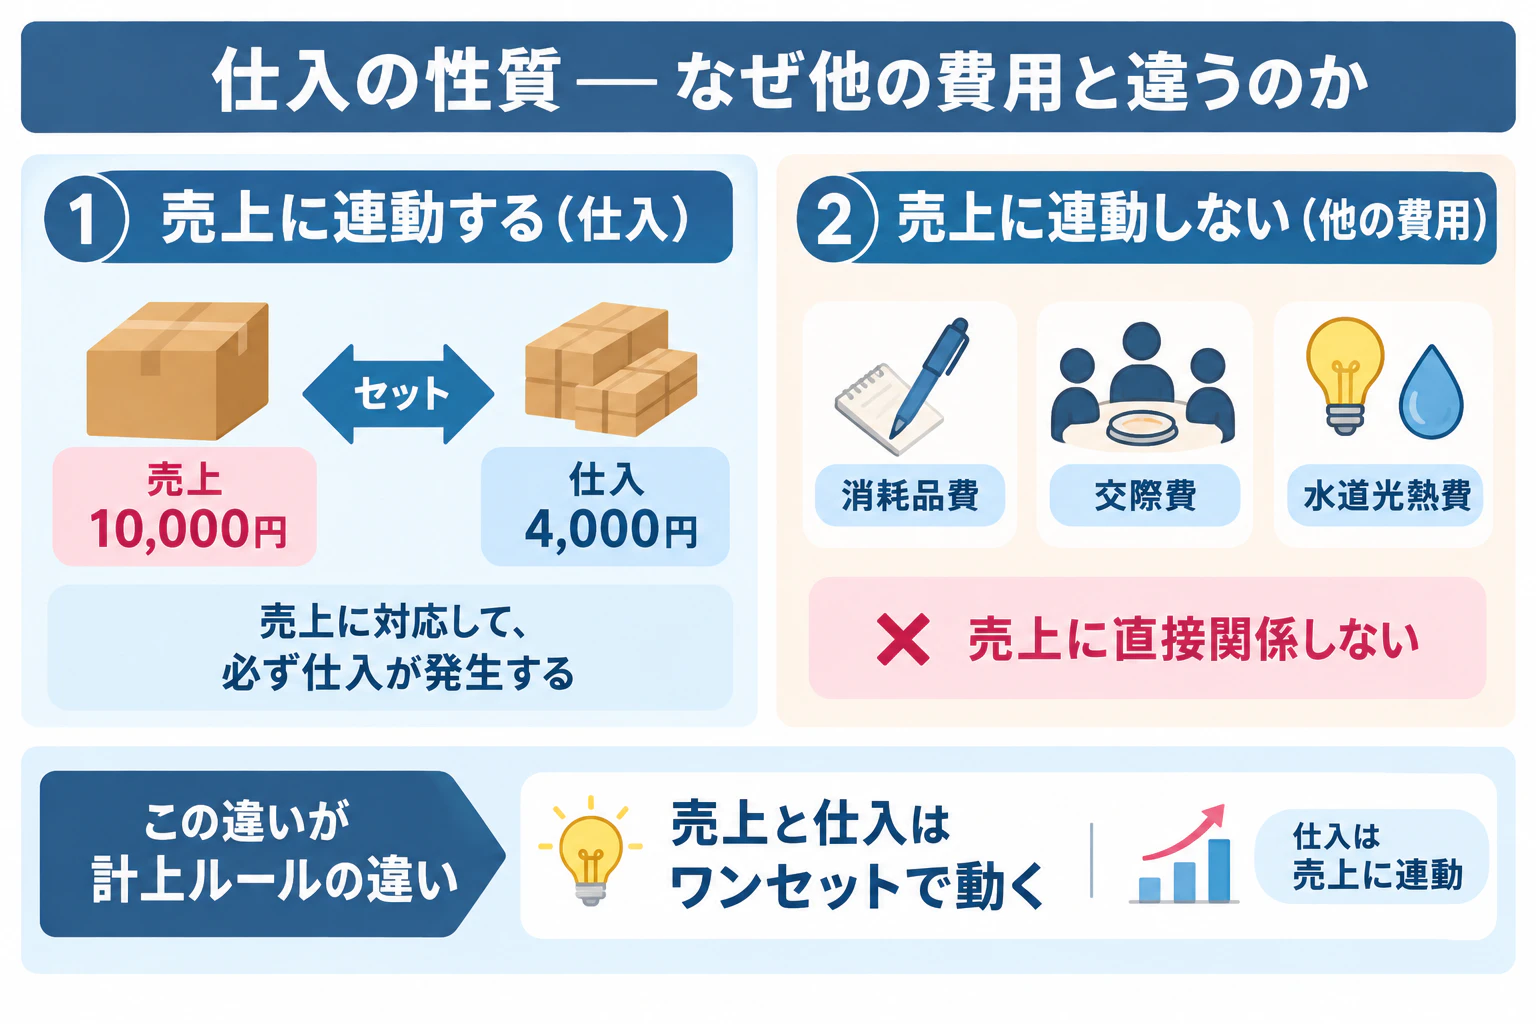
仕入は、消耗品費や交際費、水道光熱費といった他の費用とは性質が異なります。何が違うのかというと、「売上に連動するかどうか」という点です。
これは製造業や飲食業を例にすると理解しやすいでしょう。何か商品を作るためには、必ず材料が必要になります。たとえば、その商品の売価が10,000円で、材料費が4,000円だったとします。この場合、10,000円の売上を上げるためには、必ず4,000円分の材料費(仕入)が対応して発生しているはずです。売上と、それに対応する費用をセットで捉える——これも会計用語では「費用収益対応の原則」と呼ばれたりしますが、名前を覚えるよりも、「売上と仕入はワンセットで動く」というイメージさえ持てれば十分です。
一方で、消耗品費などは売上に直接連動しません。事務員が使うボールペン1本は、商品づくりには直接関係しないからです。この違いが、仕入と他の費用とで計上ルールが異なる理由です。
『「使ったら」計上する』とはどういうことか
先ほどの例で、もう少し具体的に考えてみましょう。
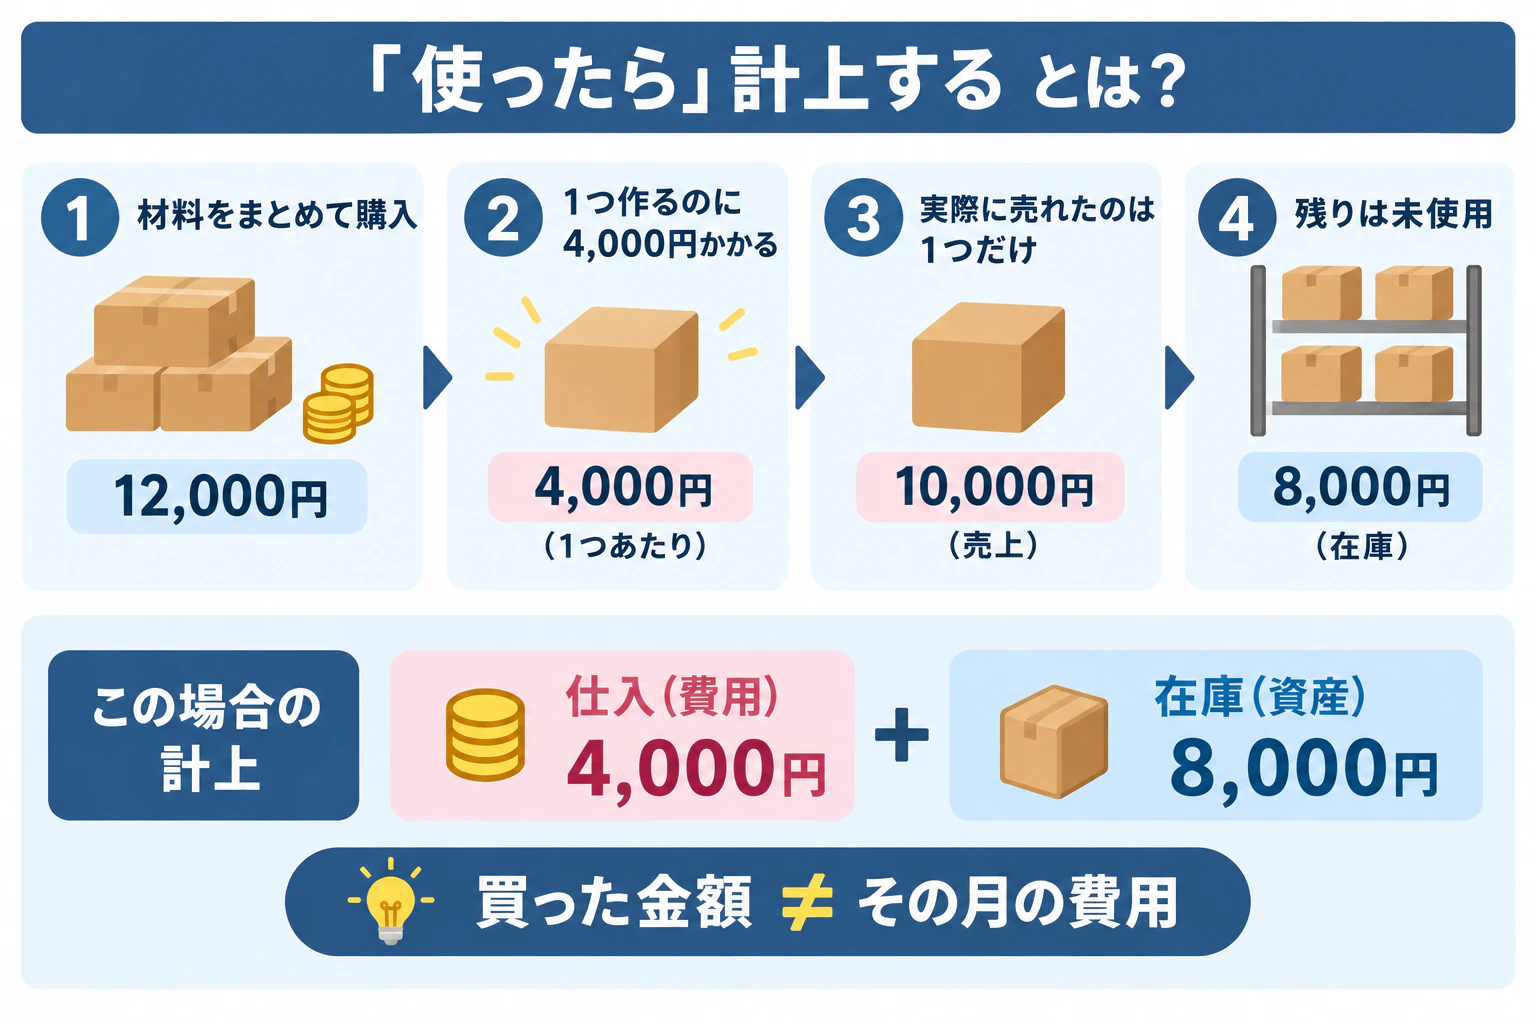
10,000円の商品をつくるのに、4,000円の材料が必要です。ただし今回は、材料を事前にまとめて買っておいたとします。材料の購入金額は12,000円でした。そして、実際に売れたのは10,000円分の商品1つだけだったとします。
このとき、12,000円すべてを仕入(費用)として計上して良いでしょうか。
答えは「ダメ」です。
なぜなら、12,000円のうち、実際に使ったのは4,000円分だけだからです。残りの8,000円は、まだ使われていない「在庫(棚卸資産)」として、費用ではなく資産という扱いになります。つまり、この場合は4,000円が仕入(費用)、8,000円が在庫(資産)となるのです。
「買った金額≠その月の費用」ということが、この例からもよくわかると思います。
経営判断を誤るとはどういうことか
ここで、冒頭の会話に戻ってみましょう。
私:「先月は仕入がかなり大きいようですが、何かありました?」
社長:「あー、それはね、先月材料をたくさん買ったんだよ。材料不足がひどいから、買えるときに買っておかないとね。」
ここまで読んでいただいた皆さんなら、この会話の危うさに気づけるはずです。
この社長は、「材料をたくさん買ったから、費用が増えた」と思い込んでいます。しかし、先ほど解説した通り、買っただけで使っていなければ、それは「在庫」であって「仕入(費用)」ではありません。
つまり、費用が増えた本当の原因は他にあるにもかかわらず、「買ったから仕入が増えた」と誤った理解のまま思考が止まってしまっている状態です。これでは、本来打つべき対策に一向にたどり着けません。「原因を正しく特定できていない」まま経営判断を下し続けることこそが、最も危険なのです。
経営者・管理職が今日からできること
最後に、今回の内容を踏まえて、明日からの経営に活かせるポイントを整理します。
- 試算表や月次決算を見るときは、「仕入」の数字を鵜呑みにしない。 その月に「使った」材料費なのか、それとも「買っただけ」で在庫になっているのかを、経理担当者や顧問税理士に必ず確認する習慣をつけましょう。
- 「黒字」と「資金繰り」は別物として管理する。 損益計算書上の利益がプラスでも、現金が足りなくなることは十分にあり得ます。資金繰り表を別途用意し、両方の視点で経営状態を把握することをおすすめします。
- 営業実績と会社の売上計上は一致しないことを社内で共有する。 契約=売上ではないという前提を、営業担当者を含めた社内全体で共通認識にしておくことで、実態と乖離した数字による誤った意思決定を防げます。
まとめ
今回は、売上・費用を計上するタイミングという、会計の大原則についてお話ししました。前述したとおり、専門的な定義を理解する必要はありませんが、ざっくりと次の感覚だけは持っておいてください。
- 売上は「仕事が終わったとき」に上がる
- 費用(仕入以外)は「受け取ったとき」に上がる
- 仕入は「使ったとき」に上がる
- 現金の出入りは計上タイミングと無関係(現金主義は不可)
- 買っただけで使っていない仕入は「在庫」であり「費用」ではない
このざっくりとした感覚を持っているかどうかで、経営判断の精度は大きく変わります。「なぜか今月は赤字だ」「利益は出ているのに現金がない」と感じたときは、まずご自身の会社の数字が、このタイミングのルールに沿って作られているかを確認してみてください。
もし数字の見方に不安がある、自社の経理体制を見直したいという方は、ぜひ春原中小企業診断士事務所までご相談ください。