銀行や信用金庫から融資を受ける際、多くの経営者は「決算書や財務内容をきれいに見せること」に意識を向けがちです。しかし、財務内容を完璧に整えても審査が通らなかったり、逆に財務内容にやや不安があってもすんなり融資が下りたりすることがあります。この差はどこから生まれるのでしょうか。本記事では、中小企業庁が発行する「中小企業白書」のデータをもとに、金融機関が財務内容と並んで重視している「経営者の経営能力や人間性」という評価軸について、中小企業診断士の立場から解説します。
この記事でわかること
- 融資審査で財務内容と同じくらい重視されている評価項目
- 「中小企業白書」という公的資料の活用価値
- 金融機関が見ている「人間性」「経営能力」の具体的な中身
- 融資担当者との面談で、経営者が意識しておきたい準備のポイント
目次開く閉じる
みなさんこんにちは!中小企業診断士の春原です。
今回は「借入」についてのお話です。銀行や信用金庫から融資を受ける際、多くの経営者の方は、「とにかく決算書や財務内容をきれいに見せること」に意識を向けているのではないでしょうか。
もちろん、それは間違いではありません。しかし、財務内容だけを完璧に整えても、思うように審査が通らなかったり、逆に財務内容にやや不安があっても、意外とすんなり融資が下りたりする、という場面に出会うことがあります。この差は、一体どこから生まれるのでしょうか。
中小企業白書という統計資料
実はこの疑問に対して、かなり参考になる公的な資料があります。それが「中小企業白書」です。
中小企業白書は、中小企業庁が毎年発行している資料で、日本全国の中小企業に関する統計データや調査結果が幅広くまとめられています。景気動向から、人手不足、事業承継、DXの状況まで、経営に関わるさまざまなテーマが、客観的なデータとともに紹介されています。
ただ、経営者の方でこの白書をきちんと読んでいる方は見かけません。しかし、中身をのぞいてみると、日々の経営判断のヒントになる情報が、かなり詰まっています。今回は、その中でも「借入」に関わる、非常に興味深いデータをご紹介したいと思います。
金融機関が重視しているのは「財務内容」だけ?
2024年版の中小企業白書には、「取引先の信用力評価において、金融機関が重視している項目」という調査項目があります。
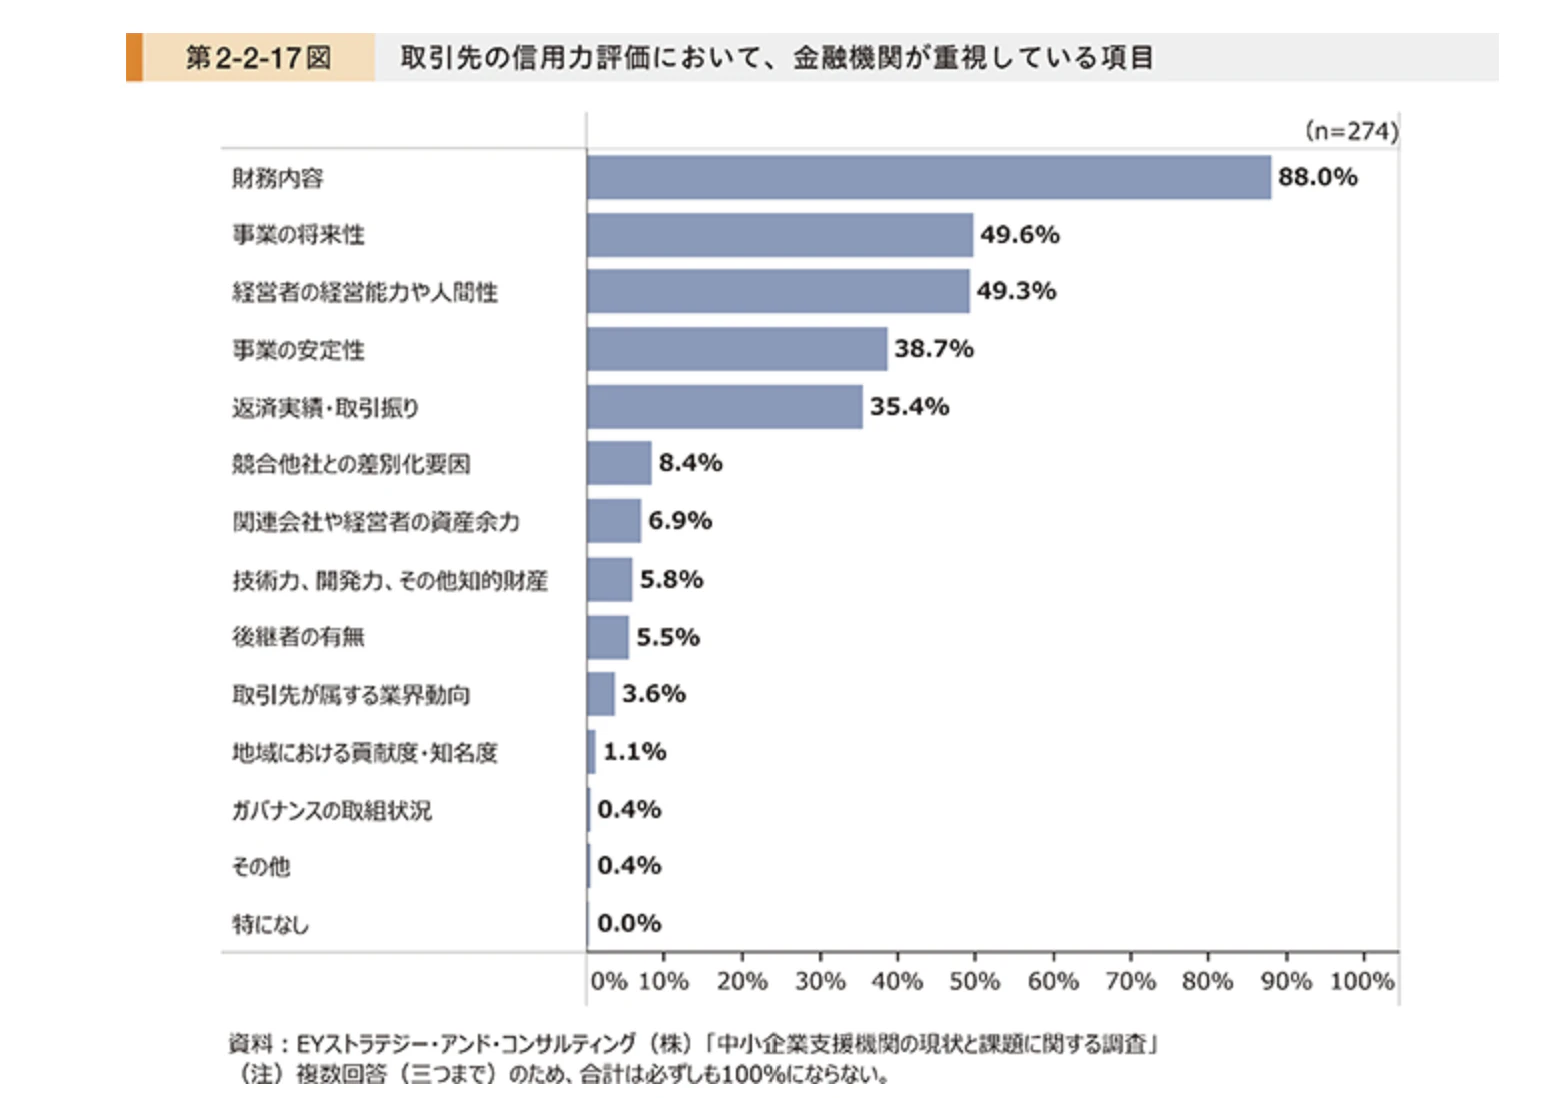
結果を見ると、1位は「財務内容」でした。これは、多くの経営者の方が想像する通りかと思います。
しかし、注目すべきはその先です。2位には「事業の将来性」が入り、そして3位には、2位とほぼ同じポイントで「経営者の経営能力や人間性」がランクインしています。
つまり、金融機関は財務諸表の数字や事業の将来性だけでなく、「この経営者は、事業を任せるに値する人物か」という点まで、かなりの比重を置いて評価しているということです。
これは意外と知られていないのではないでしょうか。
「定量評価」と「定性評価」という2つのものさし
金融機関による融資審査は、決算書の数字などから判断される「定量評価」と、経営者の姿勢や事業の方向性といった数値化しにくい要素から判断される「定性評価」を組み合わせて行われるのが一般的です。信用格付けという形で、この2つの評価が総合的にまとめられ、融資条件に反映されていきます。
多くの経営者が対策を意識するのは、決算書の見栄えを整える「定量評価」の部分です。しかし、中小企業白書のデータが示す通り、金融機関はそれと同じくらい、「定性評価」の部分、つまり経営者自身をしっかり見ているということです。
それもそのはずで、中小企業がお金を借りようとするときは基本的に儲かっていないとき。つまり、定量的にはあまり状況がよくないときです。だからこそ、より「定性評価」の部分が重要視されます。
「経営能力・人間性」とは、具体的に何を見られているのか
「経営能力・人間性」と言われても、少し抽象的でイメージしづらいかもしれません。しかし、突き詰めれば、金融機関が知りたいのはシンプルに一つのことです。
「この社長なら、貸したお金をきちんと返してくれるだろうか」
この一点に尽きます。ここでは、「人間性」と「経営能力」、それぞれの観点から具体的に見ていきます。
①人間性:態度に、その人が出る
まず「人間性」についてです。当たり前のことですが、横暴な態度や、相手を見下すような態度は印象を悪くします。
特に、金融機関の担当者が若手だとわかった途端、急に横柄な態度を取り始める経営者もよく見かけますが、こんなことは大問題です。忘れてはいけないのは、こちらはあくまで「お金を借りる立場」だということです。上下関係で言えば、決して強い立場にはありません。
担当者がどんな年齢・立場であっても、誠実に、対等な姿勢で向き合えるかどうか。この当たり前の姿勢一つで、金融機関が抱く印象は大きく変わります。
②経営能力:一番わかりやすいのは「コミュニケーション能力」
次に「経営能力」です。こちらも一見わかりにくい評価軸ですが、実際に金融機関の担当者と話す中で、比較的わかりやすく表れるポイントがあります。それが、コミュニケーション能力です。
金融機関からの質問に対して、的確に、自分の言葉で答える。書いてしまえば、これほど当たり前なことはありません。しかし、実際にはこの当たり前ができていない経営者を、驚くほど多く見かけます。
質問の意図をつかめずに話したいことを話していたり、数字の背景を聞かれても「経理に任せているのでわからない」で終わってしまったり、資金使途を聞かれても曖昧にしか答えられなかったり。こうしたやり取りが積み重なると、担当者の中で「この社長は、自社の状況をきちんと把握できていないのではないか」という印象につながってしまいます。
逆に、質問に対して、簡潔かつ具体的に、自分の言葉で答えられる経営者は、それだけで「この人はきちんと自社を経営できている」という信頼につながります。特別なプレゼン能力が求められているわけではありません。聞かれたことに、誠実に、的確に答える。この積み重ねこそが、金融機関の目に映る「経営能力」の実態なのです。
融資担当者との面談で意識したい具体的な準備
ここまでの内容を踏まえて、実際に融資担当者と面談する際に、経営者としてどんな準備をしておくとよいか、具体的に整理しておきます。
- 資金使途を、自分の言葉で説明できるようにしておく:「何に、なぜ、いくら使うのか」を、資料を見ずに答えられる状態にしておきましょう。
- 返済計画の根拠を持っておく:「毎月の返済額が、今後の売上・利益の見込みに対してどう位置づけられるか」を、簡単にでも説明できるようにしておきます。
- 数字の背景を「経理任せ」にしない:粗利率や固定費の内訳など、決算書の主要な数字については、経営者自身の言葉で背景を語れるようにしておくことが望ましいです。
- 事業の将来性を語れる材料を用意する:新商品・新サービスの計画や、既存事業の成長余地について、簡潔に説明できるよう準備しておきましょう。
- 担当者との関係を、単発の手続きで終わらせない:融資が実行された後も、決算報告や近況共有などで定期的に接点を持っておくと、次回以降の融資相談がスムーズになりやすくなります。
こうした準備は、特別なテクニックというよりも、「自社の状況を経営者自身が把握し、言葉にできる状態にしておく」という、経営の基本そのものです。
よくある質問
Q. 財務内容に不安がある場合、人間性や経営能力でカバーすることはできますか?
財務内容そのものを大きく覆すことは難しいですが、中小企業白書のデータが示す通り、金融機関は財務内容だけでなく事業の将来性や経営者の人間性・経営能力も含めて総合的に評価しています。財務面に課題がある場合こそ、事業の将来性や改善に向けた具体的な取り組みを、経営者自身の言葉で説明できるようにしておくことが重要です。
Q. 融資担当者との面談では、どんな態度を避けるべきですか?
担当者の年齢や立場にかかわらず、横柄な態度や見下すような態度は避けるべきです。融資を受ける側は、上下関係で言えば強い立場にはありません。誠実に、対等な姿勢で向き合うことが、金融機関からの信頼につながります。
Q. 中小企業白書は、どこで読むことができますか?
中小企業庁のウェブサイトで、無料で公開されています。景気動向、人手不足、事業承継、DXの状況など、幅広いテーマのデータがまとめられているため、融資に関する話題以外にも、日々の経営判断の参考として活用できます。
まとめ:財務資料だけでなく、「語れる経営者」であること
今回ご紹介した中小企業白書のデータからわかることは、融資審査において、財務内容を整えることはあくまで大前提であり、それに加えて「事業の将来性」や「経営者自身の経営能力・人間性」が、同じくらい重要な評価軸になっている、ということです。
決算書の数字だけを整えて審査に臨むのではなく、自社の事業がなぜ今後も成長・継続していけるのか、経営者自身がその展望をどう語れるか、という点にも、これからは意識を向けてみてはいかがでしょうか。
中小企業白書には、今回ご紹介した以外にも、経営に役立つデータが数多く掲載されています。今後もこのブログで、折に触れてご紹介していきたいと思います。